接受金融机构委托从事金融服务外包 合规边界与实务要点
随着金融行业分工的不断细化,“接受金融机构委托从事金融服务外包”已成为金融产业链中常见的业务模式。与此“机构委托从事金融”这一表述也被广泛使用。两者虽然在字面上相近,但在监管语境、法律边界和风险属性上存在明显差异。厘清这些概念,对于外包服务机构、金融机构以及监管部门都具有重要意义。
一、概念辨析:从“机构委托从事金融”到“金融服务外包”
“机构委托从事金融”并非一个严格的法律术语,通常指金融机构将其部分金融业务环节委托给外部机构处理。这种委托可能涉及核心业务,也可能涉及非核心业务,边界较为模糊。如果外部机构实质性地从事了需要金融牌照的金融业务,则可能构成违规经营。
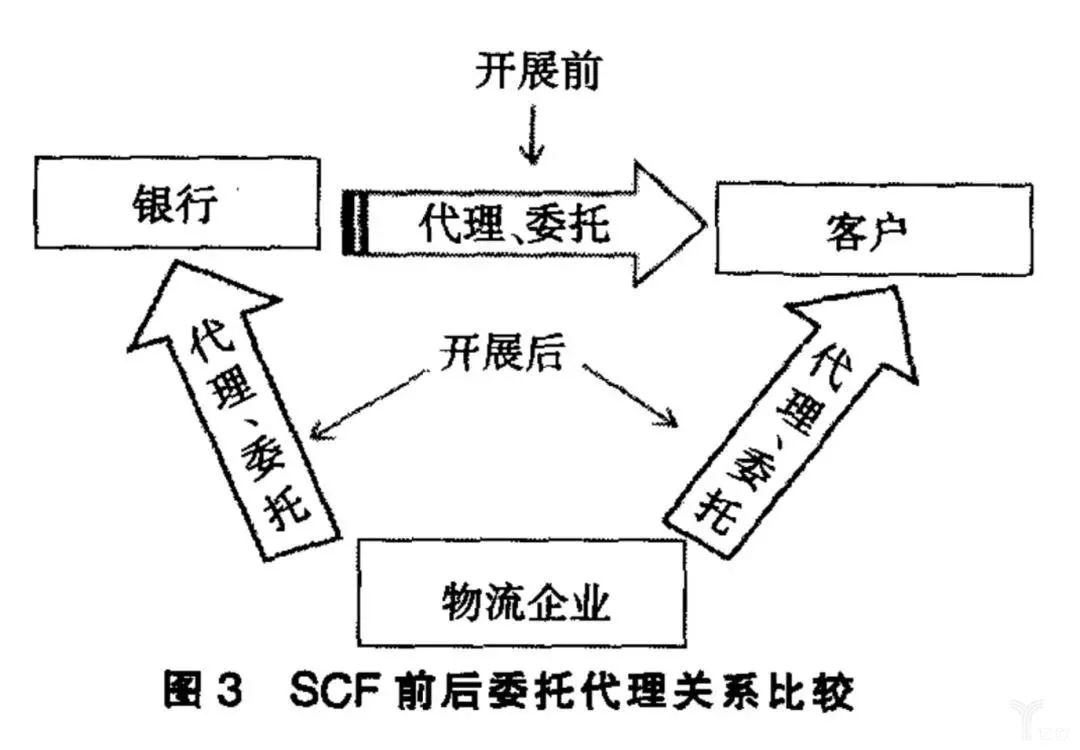
相比之下,“接受金融机构委托从事金融服务外包”具有更明确的监管定义。根据《金融外包服务管理办法》等相关规定,金融服务外包是指金融机构将原本由自身负责处理的某些业务或管理事务,委托给服务商进行持续处理的行为。其核心特征在于:委托方仍是金融机构,服务商仅提供技术、流程或人员支持,并不直接面向客户承担金融业务風險,也不以自身名义开展金融业务。
二者的关键区别在于:前者可能触及金融业务本身,后者严格限定在服务支持层面。
二、业务范围与常见类型
接受金融机构委托从事金融服务外包,常见的业务类型包括:
- 信息技术外包:如系统开发、运维、灾备、网络安全等;
- 业务流程外包:如数据录入、档案管理、客户回访、催收辅助、单据审核等;
- 知识流程外包:如数据分析、风险建模、市场研究等。
值得注意的是,并非所有金融业务都可以外包。根据监管要求,金融机构的核心管理职责和某些关键业务不得外包,例如:合规管理、内部审计、风险管理的主体责任,以及支票影像交换、银行卡等特定业务的部分环节。
三、合规要点与风险防控
对于接受委托的服务商而言,开展金融服务外包业务需重点关注以下合规要点:
- 资质与能力匹配:服务商应具备相应的专业能力、信息安全保障能力和持续经营能力。
- 合同规范:外包合同应明确服务范围、数据保护、保密义务、应急处理、审计权、转委托限制等内容。
- 数据安全与个人信息保护:严格遵守《个人信息保护法》《数据安全法》等规定,防止数据泄露和滥用。
- 不得触及金融业务红线:服务商不得以金融机构名义开展业务,不得直接向客户收取金融业务费用,不得实质承担信用风险或流动性风险。
- 接受监督:金融机构对服务商负有监督责任,服务商应配合监管检查和审计。
对于金融机构而言,仍需承担外包风险管理的主体责任,包括准入管理、持续监控、应急预案和退出机制。
四、法律责任与监管趋势
未取得金融业务许可而假借“接受委托”名义实际从事金融业务的机构,可能构成非法经营、非法吸收公众存款等违法行为,面临行政处罚甚至刑事责任。
监管部门对金融服务外包的规范力度持续加强。一方面,鼓励金融科技和专业化分工提升效率;另一方面,严控以“外包”之名行“金融业务”之实。外包服务商的合规门槛将进一步提高,数据安全和消费者权益保护将成为监管重点。
五、
“接受金融机构委托从事金融服务外包”是一类合法且能创造价值的商业活动,但其前提是严格恪守“服务”定位,不越界从事金融业务。机构委托从事金融则可能游走在灰色地带,需要审慎识别和规避。无论是金融机构还是服务商,都应在合规框架下开展合作,实现效率提升与风险可控的双赢。
如若转载,请注明出处:http://www.ksjp2p.com/product/50.html
更新时间:2026-10-05 11:44:10