施文川与金融外包服务 接受金融机构委托的经营范围解读

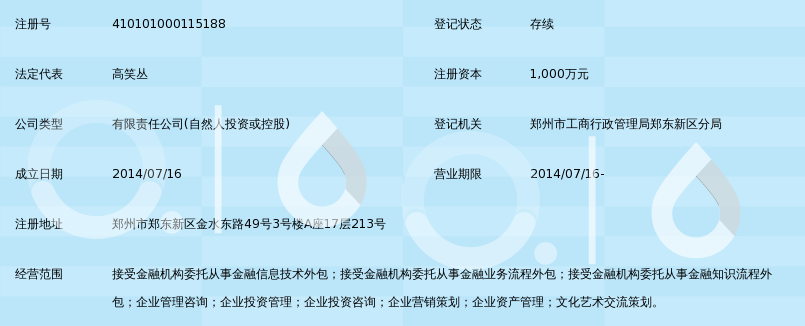
在金融行业精细化分工的大背景下,金融服务外包已成为提升效率、降低成本、专注核心业务的重要方式。以施文川所代表的企业为例,其营业执照中明确载明:"服务:接受金融机构委托从事金融……接受金融机构委托从事金融服务外包"。这一经营范围的表述,既体现了企业的业务定位,也折射出当前金融外包领域的发展趋势。
一、经营范围的准确含义
"接受金融机构委托从事金融服务外包"是指企业作为服务提供方,受银行、保险、证券、基金、信托等持牌金融机构的委托,承接其非核心业务或辅助性业务流程。这类外包通常不涉及金融机构核心的金融业务决策和风险承担,而是围绕业务流程中的操作、技术、数据处理等环节展开。
具体而言,可涵盖以下几类常见服务:
- 业务流程外包(BPO):如数据录入、单据审核、客户回访、贷后催收辅助、账户核对等;
- 信息技术外包(ITO):如金融软件系统开发、运维、测试,以及数据中心托管等;
- 知识流程外包(KPO):如数据分析、市场调研、风险评估模型辅助开发等。
二、为何需要这种经营范围表述
长期以来,部分企业在未取得金融业务许可的情况下,变相从事金融活动,扰乱了市场秩序。为此,监管部门要求企业在经营范围中明确界定"金融服务外包"与"金融业务"的界限。施文川所在公司的登记表述,正是为了:
- 合规前置:向监管部门和社会公众表明,企业仅承接金融机构委托的非核心外包业务,不直接从事吸收存款、发放贷款、办理结算等持牌金融业务。
- 明确契约边界:在与金融机构签订外包合业务范围必须与登记事项一致,避免超范围经营。
- 保护消费者权益:防止消费者误将外包服务商当作金融机构,也避免外包环节中客户信息被滥用。
三、经营中需遵守的主要监管要求
虽然不持有金融牌照,但从事金融服务外包的企业仍需遵守一系列监管规定,尤其是与数据安全、消费者保护相关。
- 准入与备案:部分外包业务(如银行卡收单外包、信贷催收外包等)需要向行业协会或监管部门备案,并定期报送业务信息。
- 数据与信息安全:根据《个人信息保护法》《数据安全法》以及金融行业标准,外包企业在处理金融机构委托的个人金融信息时,必须落实加密、权限控制、防泄露等要求,不得将数据用于委托之外的用途。
- 风险隔离:外包企业应建立与金融机构的风险隔离机制,避免自身经营风险传导至金融机构,也避免将外包业务转委托(即二次分包)给未经批准的第三方。
- 合规文化:企业应制定反洗钱、反欺诈、业务连续性等内部制度,并对员工进行金融合规培训。
四、金融外包的发展趋势与展望
随着金融科技的发展,金融服务外包正在从传统的劳动密集型向技术密集型、数据驱动型转变。越来越多的外包企业开始融入人工智能、大数据、云计算等技术,提供智能客服、智能风控辅助、自动化对账等解决方案。监管环境日益严格,合规能力正成为外包企业获得金融机构订单的核心竞争力。
对于施文川及类似企业而言,要在市场立足,务必做到:
- 绝不越雷池:不虚假宣传、不直接接触金融业务、不触碰客户资金;
- 筑牢安全底线:引入信息安全管理体系认证,制定应急预案;
- 强化专业能力:针对细分领域(如信贷、保险、支付)提升人员素质与技术储备;
- 拥抱合规科技:利用技术手段实现合同管理、数据流转审计和合规监测的自动化。
金融服务外包是现代金融体系中不可缺少的协作环节。看懂"接受金融机构委托从事金融服务外包"这行文字背后的合规要求与责任,企业才能走得更稳、更远。施文川及其公司的合法经营实践,亦将在合规框架下,为金融机构减负增效贡献专业价值。
如若转载,请注明出处:http://www.ksjp2p.com/product/47.html
更新时间:2026-10-05 20:29:03