金融外包服务 合规边界与业务实质解析
在金融产业链细分的背景下,金融信息咨询、金融中介服务以及接受金融机构委托从事金融外包服务,已成为众多企业登记经营范围时的常见表述。这些业务表述之间既有联系,又存在法律定位与监管要求上的显著差异。准确理解其内涵与合规边界,对从业机构至关重要。
一、金融信息咨询与金融中介服务的区别
金融信息咨询,通常指为市场参与者提供宏观政策解读、行业数据、市场趋势分析、产品比对等知识性、信息性服务,不直接介入交易达成。其核心是“信息”而非“撮合”。
金融中介服务,则是在资金供需双方、金融产品买卖双方之间充当桥梁,促成交易或匹配需求。例如贷款撮合、理财产品的推介与引流等。这类服务常涉及客户适当性管理、信息披露甚至持牌要求。如果仅提供信息展示而不介入交易决策,属于信息咨询范畴;一旦参与撮合、定价或收取居间费用,就可能触及中介甚至需要持牌的金融业务。
司法实践中,大量以“金融信息咨询”为名开展贷款中介、助贷业务的案例被认定为变相从事金融业务。监管部门多次强调:未取得相应金融牌照,不得从事或变相从事金融业务。因此,单纯的咨询与撮合中介之间的法律界限应当谨慎划清,避免超范围经营。
二、金融外包服务的正确理解
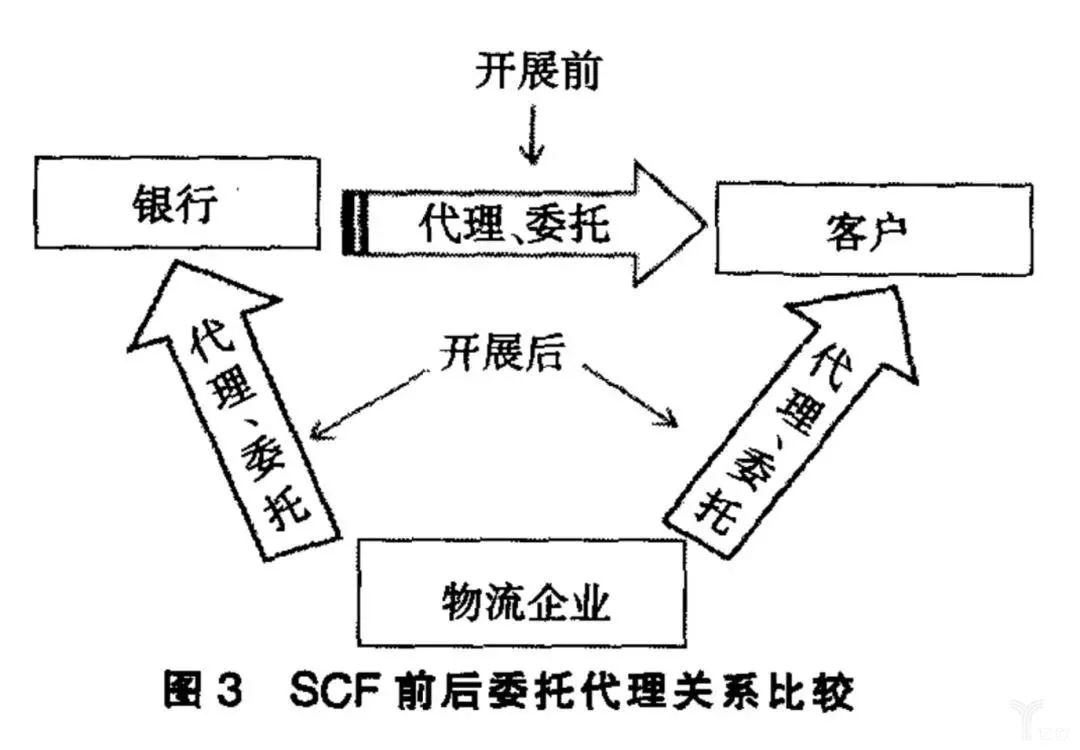
“接受金融机构委托从事金融外包服务”或“接受金融机构委托从事金融服务外包”,是指金融机构将原本由自身完成的某些非核心业务或操作环节,委托给外部专业机构处理。例如:数据录入、文档处理、客户回访、贷后提醒、信用卡催收(部分地区要求备案)、IT系统运维等。
这里必须明确一点:外包的是“服务过程”,而不是“金融业务本身”。金融机构仍然是法定的责任主体,外包不能导致金融业务牌照的转让或共享。受托方不得以金融机构名义直接开展需持牌的金融业务,如吸储、放贷、销售理财产品等。
根据《金融外包服务规范》以及原银监会、人民银行相关文件,金融外包分为信息技术外包(ITO)、业务流程外包(BPO)和知识处理外包(KPO)。常见形态包括:为银行提供征信数据整理、为保险公司提供理赔调查辅助、为证券公司提供后台运营支持。此类外包通常不涉及资金交易环节,也不面向公众吸收资金。
三、两个表述的异同与合规要点
“接受金融机构委托从事金融外包服务”与“接受金融机构委托从事金融服务外包”在大多数语境下被视为等同。严格来说,“金融服务外包”更侧重业务本身的服务流程,而“金融外包服务”含义更宽,可以包含ITO、BPO等多种类型。市场监管部门在登记经营范围时经常混用,但在涉及金融监管许可时,外汇、银保监、证监部门对于外包的准入仍有附带要求。
合规要点如下:
- 不与金融机构牌照混同:外包机构不得对外宣称自身具有金融牌照,也不得直接以自己名义发放贷款、销售产品。常见擦边球表述如“银行合作方”“官方指定平台”,极易引发虚假宣传责任。
- 数据安全和个人信息保护:金融外包中大量接触客户金融信息,须遵守《个人信息保护法》《数据安全法》,未经授权不得对外提供数据。
- 重点业务受限:部分敏感外包,如不良资产催收、客户身份识别、反洗钱操作等,监管部门有严格的资质和备案要求,不能随意转委托。
- 场地与人员独立:外包团队应在风险管理、系统权限等方面与金融机构有效隔离,防止冲突和滥权。
- 禁止回迁:监管规章明确要求,外包不得将金融业务重新转包给其他机构或个人(禁止“二包”),商业链条必须清晰、可控。
四、从业机构的定位与建议
希望从事此类业务的公司,应在公司章程、业务合同、宣传资料中仔细核对实际业务与外包装饰。当业务主要表现为收集信息、筛选客户、提供咨询或后台操作支撑时,可归入金融信息咨询或金融业务流程外包;而一旦业务流程包含定价、授信、合同签订等实质性金融决策,就需要申请牌照或与持牌机构建立直接的委托外包关系。
金融创新与违规之间的界限,就在是否触及“金融业务核心”——资金归集、风险承担与交易完成。在当前的强监管环境下,对服务实质的判断将成为常态。准确区分信息咨询、中介服务与外包服务是避免监管处罚的第一步,做好外包管理和合规适配化设计才是长效服务经营的基石。
如若转载,请注明出处:http://www.ksjp2p.com/product/39.html
更新时间:2026-10-05 01:30:28